本記事はPR(プロモーション)を含みます 詳しくはこちら
「海外FXと国内FXって、結局何が違うの?」と聞かれたとき、真っ先に挙がるのがゼロカットとレバレッジです。海外FXは「ゼロカットがあって、レバレッジも高い」、国内FXは「ゼロカットがなくて、レバレッジも低い」。ここまでは、多くの方がご存じだと思います。
ただ、この2つの違いが「実際のトレードでどう響くのか」までは、あまり語られていません。この記事では、数字の計算も交えながら、2つの違いを正直に比較します。
海外FXを使っていた頃は、1万円から10万円にすることも難しくないほどのレバレッジに、正直ワクワクしていました。でも、その裏側にあるリスクは、あとから実感することになりました。
結論:ゼロカットとレバレッジは、「資金効率」と「資金の守りやすさ」のトレードオフ
先に結論をお伝えすると、ゼロカットと高いレバレッジは、「少額で大きく動かせる代わりに、少しの逆行で資金を失いやすい」という組み合わせです。国内FXの低いレバレッジとゼロカットなしは、その逆で、「大きく動かしにくい代わりに、資金を失いにくい。ただし、まれに追証がある」という組み合わせになります。
- 海外FX:レバレッジは1,000〜2,000倍が主流。追証はないが、わずかな値動きで証拠金をすべて失う可能性がある
- 国内FX:個人のレバレッジは最大25倍。証拠金を失うまでに、より大きな値動きに耐えられる。ただし、まれに追証が発生する
どちらが良い・悪いではなく、「自分のトレードに、どちらの性質が合うか」で選ぶことが大切です。
ゼロカットとは?仕組みと注意点
ゼロカットとは、相場の急変動などで口座の残高がマイナスになってしまった場合に、そのマイナス分をFX業者が負担して、残高をゼロに戻してくれる仕組みです。トレーダーは、預けた証拠金以上の損失を負わなくて済みます。
海外FXのゼロカットは、法律ではなく業者のルール
ここは見落とされがちなポイントですが、海外FXのゼロカットは、法律で定められた仕組みではなく、業者が自主的に採用しているルールです。そのため、適用の条件は業者ごとに異なり、規約に反する取引などでは、適用されない場合もあります。
また、ゼロカットは「業者がマイナス分を負担する」仕組みなので、その業者がきちんと運営を続けていることが前提です。業者の経営や出金対応に問題が起きれば、ゼロカットの安心感そのものが意味を持たなくなります。GEMFOREXの事例のように、出金できなくなるリスクについては、別の記事で詳しく書いています。
国内FXにはゼロカットがない
一方、国内FXにはゼロカットがありません。ロスカットという、証拠金が一定の水準を下回ると、自動的にポジションを決済する仕組みはありますが、相場が急変して、ロスカットが間に合わなかった場合には、預けた証拠金を超える損失(追証)が発生する可能性があります。頻繁に起こることではありませんが、ゼロではありません。
レバレッジの違い:同じ証拠金で、持てる金額がまったく違う
国内FXの個人向けレバレッジは、法律で最大25倍までと決められています。一方、海外FXは、1,000倍〜2,000倍が主流で、なかには無制限をうたう業者もあります。ただし、多くの業者では、口座の残高が増えると、最大レバレッジが下がる制限が設けられています。
では、この差が実際にどれくらい大きいのか、証拠金10万円で計算してみましょう。
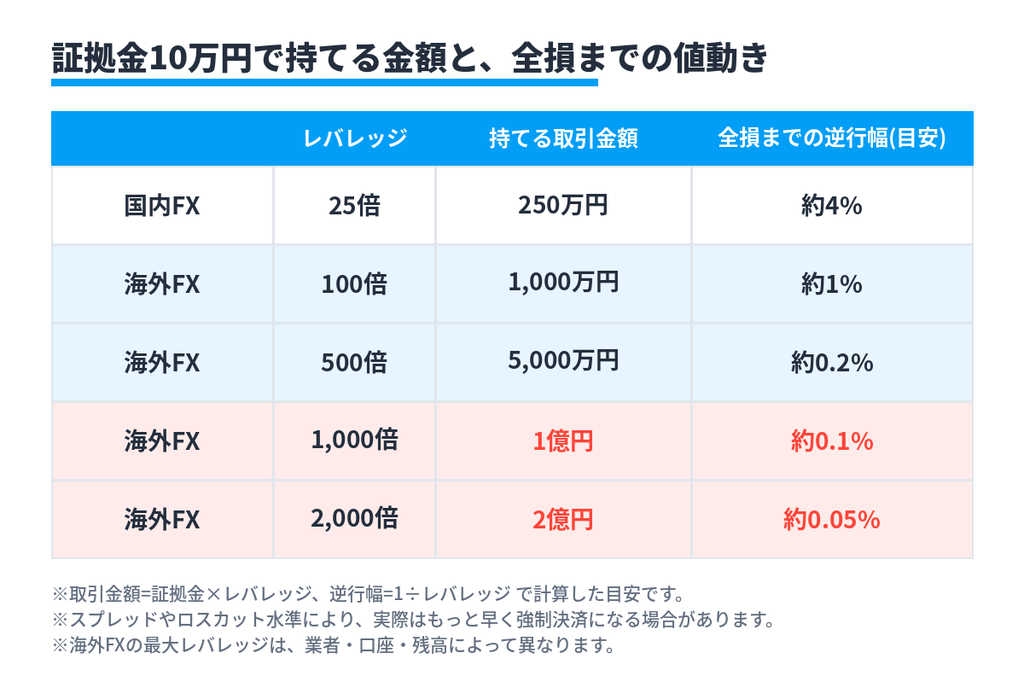
国内FXの25倍なら、証拠金10万円で最大250万円分の取引ができます。一方、海外FXの1,000倍なら、同じ10万円で最大1億円分、2,000倍なら2億円分の取引も可能です。
見落としがちなポイント:証拠金を失うまでの「値動きの幅」
レバレッジが高いと、少ない資金で大きく稼げる、というメリットばかりが注目されがちですが、同時に「少しの値動きで、証拠金をすべて失う」ことも意味します。
- 国内FX(25倍)をフルに使うと、約4%の逆行で証拠金がなくなる
- 海外FX(500倍)をフルに使うと、約0.2%の逆行で証拠金がなくなる
- 海外FX(1,000倍)をフルに使うと、約0.1%の逆行で証拠金がなくなる
為替レートは、スプレッドが広がったり、経済指標の発表で急に動いたりすると、0.1%程度の変動は、ほんの一瞬で起こることもあります。ゼロカットがあるので「負けても証拠金までで済む」のは確かですが、「証拠金は一瞬でなくなる」可能性があることは、忘れてはいけません。
「ゼロカットがあるから安心」というのは、「大きな損失で借金を負わない」という意味で、「資金が守られる」という意味ではありません。この違いは大事です。
メリット・デメリットをまとめて比較
| 海外FX | 国内FX | |
|---|---|---|
| ゼロカット | 多くの業者で採用(業者のルール) | なし(追証の可能性) |
| 最大レバレッジ | 1,000〜2,000倍が主流 | 個人は25倍 |
| 少額での資金効率 | 高い | 低め |
| 証拠金を失うまでの値動き | 非常に小さい(高レバ時) | 比較的大きい |
| 資金の保護 | 法的な信託保全の義務なし | 信託保全が義務 |
| 税金 | 総合課税(雑所得) | 申告分離課税(20.315%) |
※税金の扱いは、個人の状況によって異なります。詳しくは税務署や税理士にご確認ください。
どちらが向いている?考え方の目安
海外FXの条件が合いやすい人
- 少額の資金で、資金効率を重視したい人
- 出金トラブルや規制の動きなどのリスクを理解したうえで、自己責任で取引できる人
- ゼロカットがあることで、追証の心配なく取引したい人
国内FXの条件が合いやすい人
- 資金を守ることや、出金の安心感を重視したい人
- 損切りのルールを決めて、自分でリスクを管理できる人
- 税制面や損失の繰越も含めて、長く続けたい人
レバレッジが低くても国内FXが向いている人の特徴は、こちらの記事で詳しく整理しています。また、乗り換えを迷っている方の考え方は、こちらの記事もご覧ください。
まとめ
- 海外FXのゼロカットは、法律ではなく業者のルールで、業者が存続していることが前提
- 国内FXにはゼロカットがなく、相場の急変動時には、追証が発生する可能性がある
- レバレッジが高いほど、少額で大きく動かせる一方、証拠金を失うまでの値動きの幅は小さくなる
- 「ゼロカットがあるから安心」は、借金を負わない意味であり、資金が守られる意味ではない
- どちらが良いかではなく、自分のトレードや性格に合う条件を選ぶことが大切
国内FXの条件も選択肢に入れてみたい方は、手法に合う業者を先に知っておくと、判断しやすくなります。
※本記事は一般的な情報提供を目的としたもので、特定の取引や業者の利用を勧誘するものではありません。FX取引は元本や利益が保証されたものではなく、損失が生じるおそれがあります。最終的な投資判断は、ご自身の責任で行ってください。